
Zones FRR médecin : 8 ans d'impôts allégés
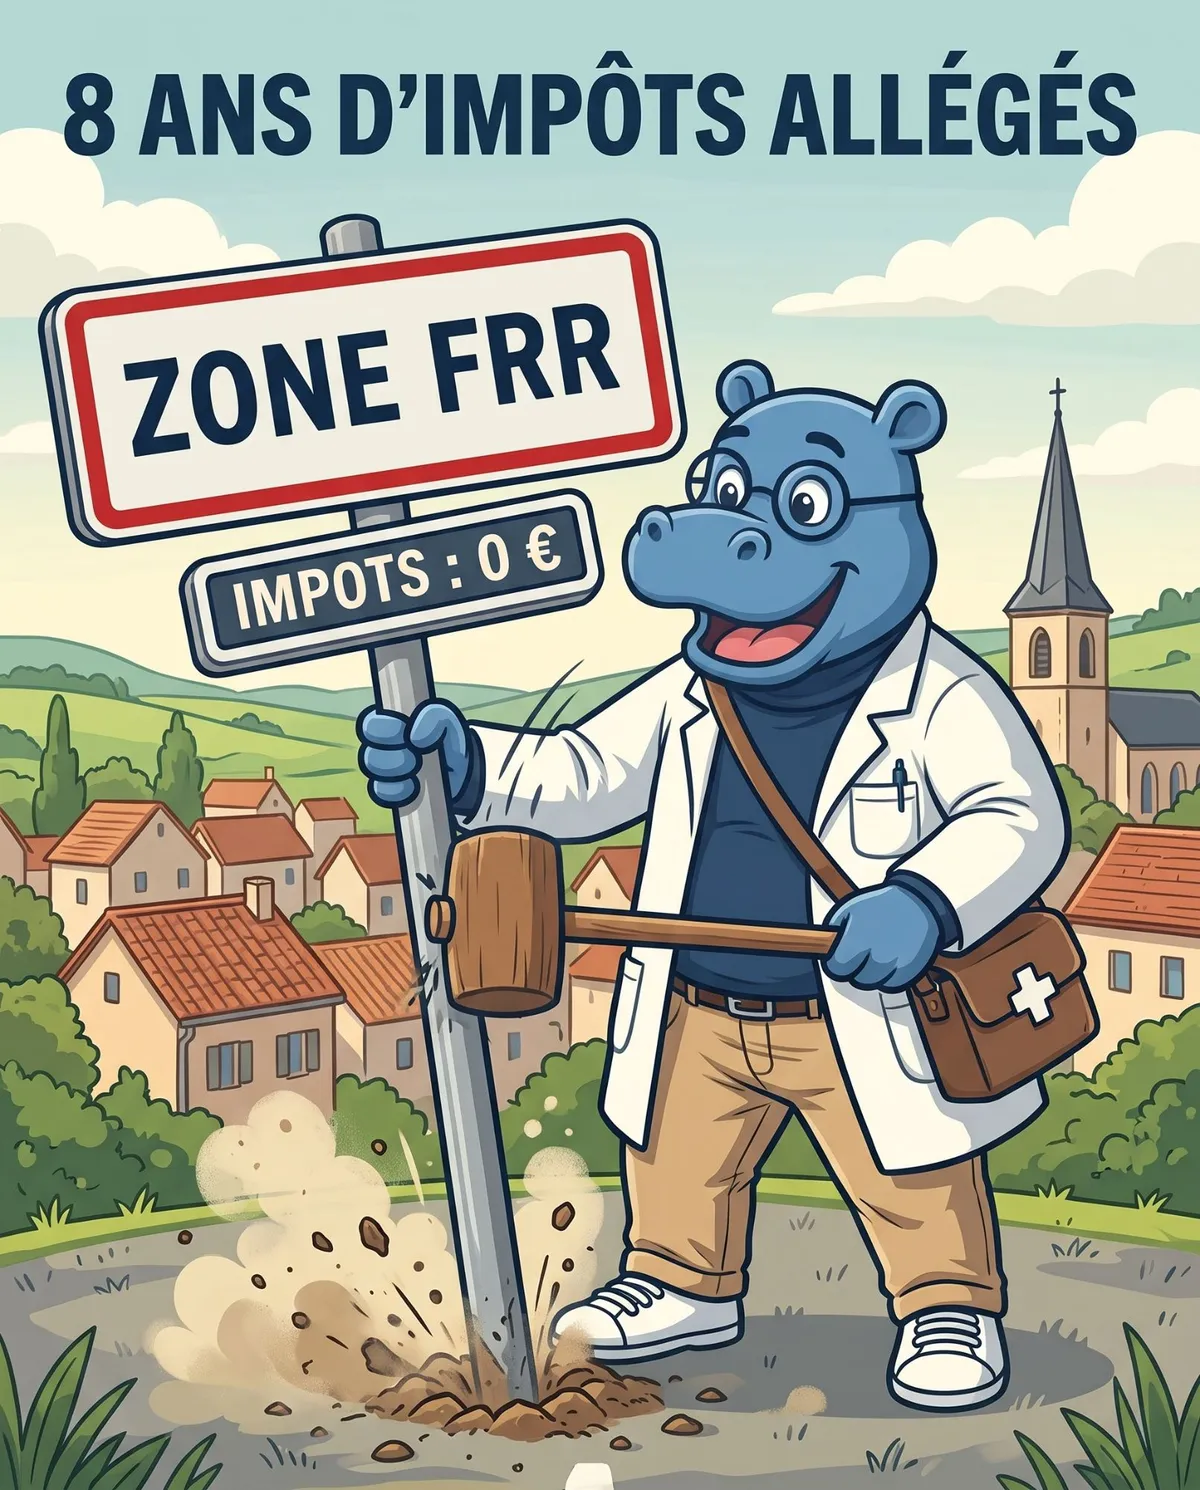
Il existe en France près de 18 000 communes où l’État t’exonère d’impôt sur ton bénéfice pendant cinq ans, puis progressivement pendant trois de plus. Treize départements sont même quasi entièrement classés — de la Creuse à la Nièvre, en passant par le Cantal, le Lot, le Gers ou la Haute-Marne. Le dispositif s’appelle France Ruralités Revitalisation (FRR). Il a remplacé les ZRR le 1er juillet 2024, il est ouvert à toutes les professions libérales — donc à toutes les spécialités médicales — et il est nettement moins connu que les aides à l’installation de l’Assurance Maladie.
Et pourtant, la plupart des remplaçants qui en entendent parler passent à côté. Pas parce que le dispositif est réservé à quelques-uns, mais parce qu’ils se trompent sur une condition centrale.
🎯 Le piège : remplacer ne suffit pas
L’idée reçue, c’est : « je vais faire mes remplas dans une commune rurale classée, et je serai défiscalisé ». Ça ne marche pas comme ça.
L’exonération FRR récompense la création ou la reprise d’une activité dans la zone. Une activité de remplacement, par nature itinérante et exercée sur la patientèle d’un confrère, n’est pas une création d’activité en zone.
L’administration fiscale s’est prononcée sur le cas précis du remplaçant qui s’installe comme collaborateur libéral : c’est possible, à condition d’exercer en toute indépendance et de disposer d’une patientèle propre. Si le contrat de collaboration te place en situation de dépendance — patients adressés par le titulaire, moyens et secrétariat mis à disposition sans autonomie réelle —, l’administration y voit la simple extension d’une activité préexistante, et l’exonération tombe. (Cette position a été prise sous l’ancien régime ZRR ; le FRR reprend la même exclusion des extensions d’activité préexistante.)
Traduction concrète : le levier fiscal ne se déclenche pas au moment où tu poses ta plaque dans un village. Il se déclenche au moment où tu changes de statut — installation ou collaboration libérale bien rédigée. Si tu es remplaçant aujourd’hui et que tu envisages de te poser dans 6 ou 12 mois, c’est maintenant que ça se prépare. Pour situer ces statuts les uns par rapport aux autres : les 8 modes d’exercice du médecin remplaçant.
📊 Ce que ça vaut, chiffres à l’appui
L’exonération porte sur ton bénéfice :
- Années 1 à 5 : 100 % du bénéfice exonéré d’impôt
- Année 6 : 75 % • Année 7 : 50 % • Année 8 : 25 %
Concrètement, au barème 2026 (célibataire, 1 part) :
| Bénéfice | Impôt effacé / an | Sur 5 ans |
|---|---|---|
| 60 000 € | ≈ 11 000 € | ≈ 55 000 € |
| 100 000 € | ≈ 25 000 € | ≈ 124 000 € |
| 150 000 € | ≈ 45 000 € | ≈ 226 000 € |
| 250 000 € | ≈ 89 000 € | ≈ 445 000 € |
À 60 000 € de bénéfice, l’exonération efface environ 11 000 € d’impôt par an. À 100 000 €, environ 25 000 €. À 150 000 €, environ 45 000 €. Et un gros cabinet à 250 000 € de bénéfice économise près de 89 000 € par an. Sur les cinq années pleines, on parle donc de 55 000 € à plus de 400 000 € — avant même la phase dégressive. La logique est simple : l’impôt étant progressif, plus ton activité est grosse, plus le levier est puissant. Ce dispositif récompense les praticiens qui travaillent beaucoup.
Un mot sur les spécialités : la règle fiscale est identique pour tous. La psychiatrie, la pédiatrie ou la médecine générale s’installent facilement en zone FRR ; un radiologue ou un anesthésiste dépend d’un plateau technique, donc les communes concernées sont plus rares. Le dispositif est ouvert à tous, mais son accessibilité pratique dépend de ta spécialité.
Le plafond : les aides dites « de minimis » sont limitées à 300 000 € sur trois exercices fiscaux glissants. Même le gros cabinet à 250 000 € de bénéfice reste dessous (environ 267 000 € d’avantage sur 3 exercices) : en pratique, le plafond ne bride personne ou presque.
⚠️ Exonération d’impôt ≠ exonération de charges
C’est la nuance qui change ton calcul.
L’exonération FRR porte sur l’impôt sur les bénéfices. Elle ne touche ni tes cotisations URSSAF, ni ta CARMF : celles-ci continuent d’être calculées sur ce même bénéfice, exonéré ou pas.
✅ Les cinq conditions à cocher
- La commune est classée FRR au jour de la création d’activité. Le classement se vérifie gratuitement sur le simulateur officiel de service-public.fr.
- Création ou reprise entre le 1er juillet 2024 et le 31 décembre 2029. Un transfert d’une activité déjà exercée ailleurs, ou une reprise dans le cercle familial (hors première transmission), sont exclus.
- Régime réel d’imposition. Le micro-BNC est exclu du dispositif de base : si tu es en micro et que tu t’installes en zone, tu perds l’exonération. C’est le seul cas où opter pour le réel peut te rapporter cinq chiffres par an.
- Moins de 11 salariés.
- Au plus 25 % de ton chiffre d’affaires réalisé hors zone. Au-delà, l’exonération n’est pas perdue : elle devient proportionnelle à la part du chiffre d’affaires réalisée en zone. Utile à savoir si tu gardes des vacations en ville ou un cabinet secondaire.
🗺️ Deux cartes, à ne pas confondre
C’est l’erreur la plus fréquente. La zone FRR est une carte fiscale, définie par Bercy. La zone sous-dotée (ZIP / ZAC) est une carte démographique, définie par ton ARS. Elles ne se superposent pas : une commune peut être en FRR sans être sous-dotée, et l’inverse.
Elles se cumulent, en revanche. Depuis janvier 2026, l’Assurance Maladie verse une aide ponctuelle de 10 000 € pour une primo-installation en ZIP, 5 000 € en ZAC, et 3 000 € pour l’ouverture d’un cabinet secondaire en ZIP — ce dernier volet étant fermé à plusieurs spécialités à plateau technique (radiologie, radiothérapie, anesthésie, stomatologie, anatomo-cytopathologie, médecine nucléaire). Certaines collectivités locales ajoutent leurs propres aides, et les communes peuvent voter une exonération de CFE et de taxe foncière — sur délibération, donc à vérifier localement.
Le panorama des autres dispositifs liés au lieu d’exercice : zones aidées, à vérifier avant de signer et l’exonération des gardes en zone déficitaire.
🚀 Comment t’y prendre concrètement
Avant de signer quoi que ce soit :
☑️ vérifie le classement FRR de la commune ;
☑️ vérifie séparément son zonage ARS ;
☑️ fais chiffrer par ton comptable l’écart entre micro-BNC et réel dans ta situation ;
☑️ fais relire ton contrat de collaboration sur le point de l’indépendance et de la patientèle propre.
Si l’enjeu est important, un rescrit fiscal — une question écrite à l’administration, qui l’engage — coûte un courrier et sécurise huit ans d’exonération.
🦛 Le Tips Hippodoc
📚 Sources (vérifiées au 20 septembre 2026)
• CGI, art. 44 quindecies A (exonération en zone France ruralités revitalisation) — Légifrance ; commentaires BOFiP, série BOI-BIC-CHAMP-80-10-75.
• Fiche « Zones France ruralités revitalisation : exonérations d’impôts » (entreprendre.service-public.gouv.fr, vérifiée le 21 février 2026) : dates, durée et taux, régime réel, moins de 11 salariés, règle des 25 %, plafond de minimis de 300 000 € sur trois exercices, option dans les six mois.
• Remplaçant devenant collaborateur libéral : rescrit BOI-RES-BIC-000030 (BOFiP), rendu pour les ZRR (CGI, art. 44 quindecies).
• Zonage : environ 17 800 communes classées et 13 départements entièrement zonés pour leurs communes de moins de 30 000 habitants (collectivites-locales.gouv.fr, juillet 2025).
• Aides à l’installation en zone sous-dense au 1er janvier 2026 : 10 000 € (ZIP), 5 000 € (ZAC), 3 000 € (cabinet secondaire en ZIP) et spécialités exclues (ameli.fr, page mise à jour le 17 mars 2026).
• Fin des ZFU-TE au 31 décembre 2025 et régime QPV pour les créations 2026-2030 : loi de finances pour 2026 (entreprendre.service-public.gouv.fr).
• Montants d’impôt : barème 2026 sur les revenus 2025 (11 600 € / 29 579 € / 84 577 € / 181 917 €), pour un célibataire avec une part et sans autre revenu.
Informations générales à jour en septembre 2026, données vérifiées auprès de sources publiques (BOFiP, service-public.fr, economie.gouv.fr, ameli.fr). Ceci n’est pas un conseil fiscal individuel : fais valider ta situation par ton expert-comptable.
Questions fréquentes
Qu'est-ce qu'une zone FRR pour un médecin ?
Un médecin remplaçant peut-il bénéficier de l'exonération FRR ?
Combien d'impôt économise-t-on en zone FRR ?
L'exonération FRR supprime-t-elle aussi les cotisations URSSAF et CARMF ?
Peut-on rester en micro-BNC en zone FRR ?
Zone FRR et zone sous-dotée (ZIP, ZAC), est-ce la même chose ?
Comment savoir si une commune est classée en zone FRR ?
Articles connexes
Micro-BNC ou réel : le choix du remplaçant
6 min de lecture
Frais pros du médecin libéral 2026
22 min de lecture
Remplacement régulier : le risque de requalification
16 min de lecture
Médecin remplaçant : les 8 statuts clés
6 min de lecture
PDSA : l'exonération sans se tromper
4 min de lecture
Médecin en outre-mer : avantages fiscaux
7 min de lecture
Prêt à chiffrer ton installation avant de signer ?
Commencer gratuitementEssai gratuit 30 jours · Sans engagement