Tout comprendre sur l'URSSAF
Sommaire
L’essentiel
- Déclare ton début d’activité dans les 8 jours : sur le portail des remplaçants si tu relèves du RSPM, au guichet unique sinon.
- Deux régimes sociaux : le RSPM (ouvert jusqu’à 19 000 € d’honoraires, 13,5 % puis 21,2 %) ou le régime classique PAMC.
- Au PAMC, tu cotises sur ton revenu, pas sur ton chiffre d’affaires : depuis les revenus 2025, au réel, sur ton revenu professionnel diminué d’un abattement de 26 %.
- Paiement mensuel (le 5 ou le 20) ou trimestriel ; tes cotisations de départ sont régularisées dès la déclaration suivante.
Tu viens de démarrer tes remplacements médicaux, et l’URSSAF reste encore un mystère ? Voici une fiche claire et pratique pour comprendre et gérer facilement tes cotisations sociales dès tes premiers remplacements.
Qu’est-ce que l’URSSAF ?
L’URSSAF (Union de Recouvrement des Cotisations de Sécurité Sociale et d’Allocations Familiales) est l’organisme chargé de collecter tes cotisations sociales obligatoires. Ces cotisations financent ta protection sociale, notamment : Assurance Maladie-Maternité, Allocations Familiales, CSG-CRDS (Contribution au remboursement de la dette sociale), Autres contributions (formation professionnelle, URPS…). Ta retraite et ta prévoyance invalidité-décès relèvent, elles, de la CARMF — au RSPM, l’URSSAF les encaisse pour son compte.
Quand s’inscrire ?
Dès ton premier remplacement, dans les 8 jours suivant le début de ton activité.
Les deux régimes sociaux
Il existe deux régimes sociaux pour les médecins remplaçants : le Régime Simplifié des Professions Médicales (RSPM) et le Régime Classique PAMC (Praticien et Auxiliaire Médical Conventionné). Important : à ne pas confondre avec les régimes fiscaux (Micro-BNC et Régime Réel) !
1. Régime Simplifié des Professions Médicales (RSPM)
- 👉 Pour qui ? Médecins remplaçants et étudiants qui ne font que des remplacements, avec un chiffre d’affaires (CA) annuel jusqu’à 19 000 € pour y entrer.
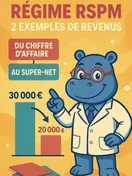
- Cotisations : 13,5% pour un CA jusqu’à 19 000 € par an, et 21,2% pour la tranche de CA entre 19 000 € et 38 000 €.
- Invalidité-Décès : 158 €/an pour une couverture à 25% ou 631 €/an pour une couverture à 100% (montants 2026 de l’offre simplifiée ; voir la CARMF).
- Déclaration simplifiée sur le portail RSPM — réservé aux remplacements exclusifs.
📌 Exemples pratiques :
- • CA annuel de 18 000 € ➡ Cotisations ≈ 2 430 €/an (18 000 € x 13,5%).
- • CA annuel de 35 000 € ➡ Cotisations ≈ 5 957 €/an (19 000 € x 13,5% + 16 000 € x 21,2% = 2 565 € + 3 392 €).
- ⚠ Important : Un dépassement ponctuel de 19 000 € est toléré. Mais après 2 années consécutives de dépassement ou un CA supérieur à 38 000 € sur une seule année, tu bascules au régime classique (PAMC). Dans les deux cas la bascule prend effet au 1er janvier de l’année suivante : tu restes en RSPM jusqu’au 31 décembre de l’année du dépassement.
2. Régime Classique PAMC (Praticien et Auxiliaire Médical Conventionné)
- 👉 Pour qui ? Médecins installés, remplaçants sortis du RSPM (voir ci-dessus) ou qui n’y sont pas entrés, par choix ou parce que leur CA dépassait 19 000 €.
- Cotisations : Variables, calculées selon ton bénéfice réel.
- Retraite : Gérée via la CARMF.
- Inscription et déclaration sur urssaf.fr.
⚠️ CA ou bénéfice : sur quoi cotises-tu vraiment ?
Mettons fin à une confusion très répandue : au PAMC, l’URSSAF et la CARMF ne se calculent pas sur ton chiffre d’affaires. Elles se calculent sur ton revenu professionnel — ton bénéfice, pas tes encaissements.
Pourquoi tant de médecins croient le contraire ? Parce que deux régimes brouillent les pistes :
- • au RSPM, les taux (13,5 % / 21,2 %) s’appliquent bien au CA — mais c’est un forfait libératoire propre à ce régime simplifié ;
- • en micro-BNC, l’assiette sociale est estimée à 66 % des recettes (l’abattement fiscal de 34 % tient lieu de frais) — le point de départ est le CA, mais l’assiette reste un revenu.
Au PAMC en régime réel, la base est ton bénéfice recalculé sans déduire tes cotisations sociales ni la CSG déductible, puis diminué d’un abattement de 26 % (voir ci-dessous). Deux médecins au même CA mais avec des charges différentes ne paieront donc pas les mêmes cotisations.
La réforme de l’assiette 2026 (revenus 2025)
La loi de financement de la sécurité sociale pour 2024 (art. 18) a créé une assiette unique pour toutes les cotisations et contributions des indépendants — l’assiette, c’est simplement le montant sur lequel on applique les taux. Elle s’applique à partir des revenus 2025 — donc concrètement lors de la régularisation effectuée en 2026, après ta déclaration de revenus.
La nouvelle formule (régime réel) :
- On part de ton revenu professionnel : recettes moins charges déductibles, sans déduire tes cotisations sociales ni la CSG déductible (les IJ de prévoyance facultative s’y ajoutent).
- On applique un abattement forfaitaire de 26 % — encadré par un plancher (1,76 % du plafond annuel de la Sécurité sociale, soit 828,96 € pour 2025) et un plafond (130 % de ce même plafond annuel, soit 61 230 €).
- Le résultat (74 % de ton revenu professionnel) est l’assiette de toutes tes cotisations et de la CSG-CRDS.
En micro-BNC, rien ne change dans la mécanique : l’assiette reste tes recettes après l’abattement fiscal de 34 % — l’abattement de 26 % ne s’y applique pas.
Les taux ont été réajustés pour viser une neutralité d’ensemble : les cotisations créatrices de droits (retraite notamment) augmentent, la CSG diminue.
« Ma régularisation 2026 est énorme, est-ce une erreur ? » Pas forcément. Tes provisionnelles 2025 ont été calculées avec l’ancien système, et la régularisation 2026 applique le nouveau : l’écart entre les deux peut être important, dans un sens comme dans l’autre, même à bénéfice stable. Avant de contester, compare l’assiette de ton échéancier avec la formule ci-dessus — et en cas de vraie anomalie (double compte, case mal remplie), passe par la messagerie écrite de ton espace urssaf.fr : seul un écrit fait foi.
Moduler tes cotisations provisionnelles
Tes cotisations provisionnelles sont calculées sur ton revenu d’il y a deux ans, puis recalculées quand ton revenu N-1 est connu. Si ton activité baisse ou explose cette année, tu n’es pas obligé(e) d’attendre (l’effet ciseaux te tomberait dessus à la déclaration suivante) : tu peux déclarer un revenu estimé pour l’année en cours depuis ton espace urssaf.fr (rubrique « Moduler mes cotisations provisionnelles »). Tes échéances sont recalculées immédiatement.
- ✅ Sans risque de pénalité : la majoration qui sanctionnait autrefois une sous-estimation a disparu du texte en vigueur (art. L131-6-2 du Code de la sécurité sociale). Si ton estimation est trop basse, tu paieras simplement la différence à la régularisation suivante — comme d’habitude.
- Quel montant déclarer ? Ton revenu professionnel avant l’abattement de 26 % — c’est l’URSSAF qui applique l’abattement, avec son plancher et son plafond, jamais toi. Concrètement : en régime réel, ton bénéfice attendu sans déduire tes cotisations sociales ; en micro-BNC, tes recettes attendues moins l’abattement de 34 %. Ne déclare jamais un montant auquel tu aurais toi-même retiré les 26 % : l’abattement serait appliqué deux fois et tes provisionnelles seraient trop basses, avec une régularisation salée à la clé.
En cas de doute sur le montant à saisir pour ta situation, pose la question par la messagerie de ton espace urssaf.fr plutôt que par téléphone : tu obtiens une réponse écrite, opposable, adaptée à ta situation et à ton dossier.
Paiement et régularisation
- Paiement : mensuel (le 5 ou le 20 de chaque mois) ou trimestriel (les 5 février, mai, août et novembre).
- ⚠ Attention : Les cotisations de début d’activité sont forfaitaires et estimatives, puis régularisées dès que ton revenu réel est déclaré — la 1re année dès la déclaration de la 2e année, pas en 3ᵉ année : attention aux ajustements, et à l’effet ciseaux ! Pense à mettre de côté pour éviter les surprises financières.
Besoin d’aide ? Contacte l’URSSAF Médecin :
- • 0 806 804 209 (choix 3, du lundi au vendredi de 9 h à 17 h)
- • offre.medecin.remplacant@urssaf.fr
Ce que tu reportes sur la DSFU
Les cotisations calculées ici partent d’un montant que tu déclares toi-même : la case DSCS, expliquée dans le guide, qui totalise tes recettes brutes non salariées.
💡 Astuce indispensable
N’oublie jamais de déduire tes cotisations URSSAF de tes revenus imposables pour optimiser ta fiscalité et réduire tes impôts.
🦛 Le Tips Hippodoc
Avec Hippodoc, tu peux suivre en temps réel ton revenu réel (« super-net » après cotisations et impôts). Enregistre facilement tes cotisations URSSAF comme charges professionnelles et importe tes documents importants pour une gestion claire et sans mauvaises surprises !
Sources (vérifiées au 25 septembre 2026)
- • Déclaration de début d’activité dans les 8 jours : entreprendre.service-public.gouv.fr, fiche F36740.
- • RSPM, conditions et portail : urssaf.fr, « L’offre simplifiée médecins remplaçants » ; taux de 13,5 % et 21,2 % : Code de la sécurité sociale, art. D. 642-4-2 et art. D. 642-4-3.
- • Réforme de l’assiette et abattement de 26 % : urssaf.fr, « Réforme de l’assiette sociale et du barème des cotisations ».
- • Invalidité-décès au RSPM (158 € ou 631 €) : urssaf.fr, page citée (mise à jour le 13 novembre 2026), et CARMF, dépliant « Remplaçants, régulateurs adhérents au RSPM », édition 2026.
- • Contacts : urssaf.fr, « Vos contacts pour l’offre simplifiée médecin remplaçant ».
Questions fréquentes
Qu'est-ce que l'URSSAF et à quoi servent mes cotisations ?
Quand dois-je m'inscrire à l'URSSAF ?
Quelle différence entre RSPM et régime PAMC ?
Comment sont calculées mes cotisations URSSAF ?
Puis-je déduire mes cotisations URSSAF de mes impôts ?
Mes cotisations URSSAF se calculent-elles sur mon chiffre d'affaires ?
Puis-je moduler mes cotisations provisionnelles en cours d'année ?
Articles connexes
Cotisations sociales vs impôt sur le revenu
5 min de lecture
CARMF : cotisations 2026 du médecin remplaçant
7 min de lecture
Micro-BNC ou réel : le choix du remplaçant
6 min de lecture
Régularisation URSSAF : l'effet ciseaux expliqué
9 min de lecture
RSPM médecin remplaçant : exemples chiffrés 2026
7 min de lecture