Cotisations sociales vs impôt sur le revenu
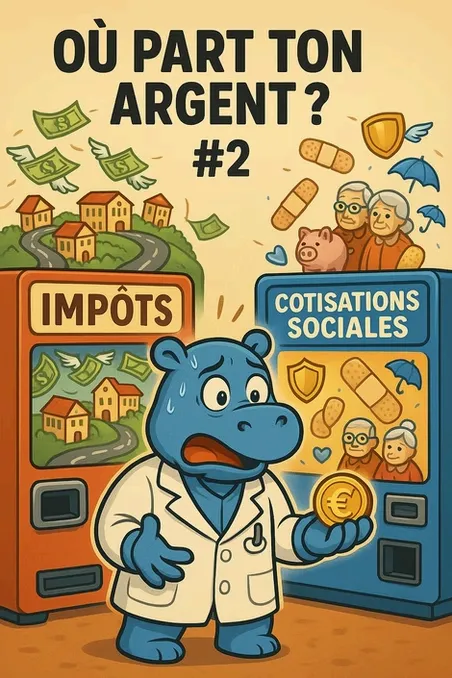
Quand tu démarres ton activité de médecin remplaçant en libéral, la première surprise est souvent que ce que tu encaisses n’est pas entièrement ce que tu gardes. Entre URSSAF, CARMF et impôts, il est facile de s’y perdre. Voici un guide clair pour comprendre facilement ces différences.
⚖️ Impôts sur le revenu (IR)
L’impôt se paie sur l’ensemble des revenus de ton foyer, dont ceux de ton activité de remplaçant.
🔎 À quoi servent-ils ?
Ils financent les services publics comme les écoles, les routes, ou encore les hôpitaux.
📌 Comment sont-ils calculés ?
Ils sont basés sur ton bénéfice net (revenus moins dépenses professionnelles), avec un barème progressif (0 %, 11 %, 30 %, etc.). En début d’activité, si tu es célibataire sans enfant, ton taux effectif sera souvent entre 5 % et 20 %.
🛡️ Cotisations sociales
Elles sont versées à l’URSSAF et à la CARMF, et elles ouvrent tes droits.
📌 À quoi servent-elles ?
Elles assurent ta protection sociale personnelle, notamment :
Assurance maladie-maternité (URSSAF)
Retraite (CARMF)
Allocations familiales
Indemnités journalières
Contribution sociale généralisée (CSG) et remboursement de la dette sociale (CRDS)
💰 Combien représentent-elles ?
Obligatoires, ces cotisations représentent environ un quart de ce que tu encaisses (tes rétrocessions) pour un remplaçant conventionné secteur 1 au régime classique.
⚠️ Attention : elles ne sont pas calculées sur ce que tu encaisses, mais sur ton revenu — en micro-BNC, tes recettes moins l’abattement de 34 % ; au réel, ton bénéfice. Le « quart » est seulement un ordre de grandeur rapporté à tes rétrocessions. Au RSPM, c’est différent : un taux de 13,5 % s’applique directement à tes honoraires.
📊 Répartition indicative :
URSSAF : environ 8 % de tes rétrocessions
CARMF (ta retraite, provisionnelle la première année) : environ 16 %
Autres cotisations : environ 1–2 %
⏰ Quand payer ?
Les paiements sont généralement trimestriels, mais peuvent être adaptés selon tes préférences.
Exemple concret
💡 Bon à savoir : exonérations possibles
Certaines cotisations sociales sont allégées en début d’activité, sous conditions : à la CARMF, la retraite complémentaire n’est pas due les deux premières années avant 40 ans (le détail) ; l’ACRE, elle, est réservée à certains profils depuis 2026 (le détail).
Conseil pratique
🔀 Voir le chemin complet
De tes recettes brutes jusqu’aux cotisations, le parcours déclaratif du guide déroule chaque étape dans l’ordre — utile pour situer où l’impôt s’arrête et où le social commence.
🚀 Le conseil Hippodoc
📚 Pour aller plus loin
Le décryptage détaillé des cotisations est en ligne : tout comprendre sur l’URSSAF et les cotisations CARMF 2026. Les chiffres de cette fiche viennent du simulateur Hippodoc (cas-type à 72 000 € par an : 18 124 € de cotisations, 7 360 € d’impôt).
📚 Sources (vérifiées au 25 septembre 2026)
• Ordres de grandeur : moteur du simulateur Hippodoc, cas-type à 72 000 € par an (18 124 € de cotisations, 7 360 € d’impôt, 46 516 € de super-net).
• Assiette des cotisations des indépendants : urssaf.fr, « Réforme de l’assiette sociale et du barème des cotisations ».
• Complémentaire CARMF non due les deux premières années avant 40 ans : carmf.fr, « Vos cotisations en début d’activité ».
• RSPM : urssaf.fr, « L’offre simplifiée médecins remplaçants ».