
Régularisation URSSAF : l'effet ciseaux expliqué
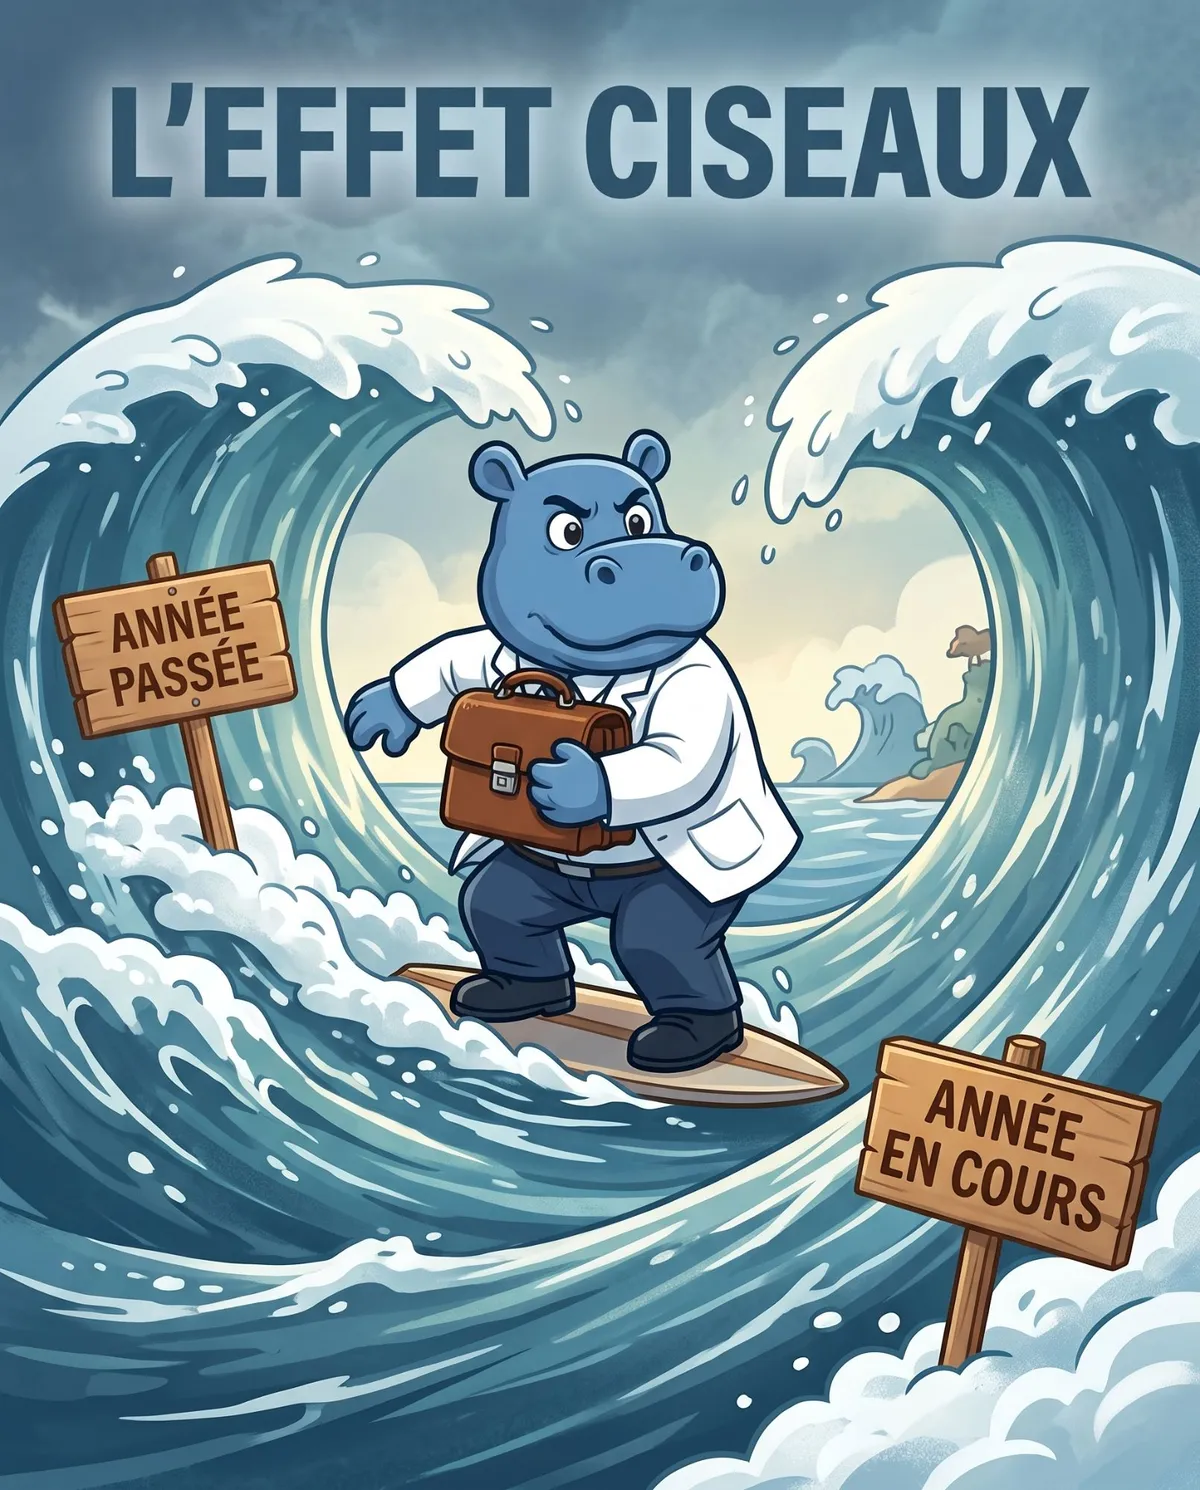
Tu as fait une bonne année. Plus de remplas, une rétrocession mieux négociée, quelques gardes en plus. Et l’automne suivant, l’appel de cotisations arrive : le montant n’a plus rien à voir avec l’année d’avant. La tentation est immédiate — « on me prend la moitié de ce que je gagne ». C’est faux, et le comprendre change la façon dont tu gères ta trésorerie.
Ce phénomène a un nom : l’effet ciseaux. Il ne vient pas d’une hausse de taux. Il vient d’un décalage dans le temps.
🕰️ 1. L’URSSAF ne sait pas ce que tu gagnes cette année
Tes cotisations de l’année en cours sont provisionnelles : elles sont calculées sur ton dernier revenu connu. En début d’année, c’est ton revenu d’il y a deux ans (N−2). Après ta déclaration de printemps, l’échéancier est recalculé sur ton revenu de l’année précédente (N−1).
Autrement dit : tant que tu n’as pas déclaré, tu paies sur ton passé. Si ton activité a grossi entre-temps, tu sous-payes sans le savoir — et l’écart s’accumule. Le fonctionnement complet de la caisse : tout comprendre sur l’URSSAF.
✂️ 2. Le jour de la déclaration, deux vagues arrivent ensemble
C’est là que se referment les ciseaux. Quand tu déclares enfin ton vrai revenu, l’URSSAF fait deux calculs le même jour :
La régularisation de l’année écoulée. Elle compare ce que tu devais réellement à ce que tu as versé. La différence est appelée en une fois, ou étalée sur les échéances restantes.
Le recalcul du provisionnel de l’année en cours. Ton nouvel échéancier repart de ton revenu réel — plus élevé. Et comme les premiers mois ont déjà été appelés sur l’ancienne base, le rattrapage est lissé sur les mois qui restent.
Ces deux vagues portent sur le même écart de revenu. C’est exactement pour ça que la facture paraît irrationnelle.
L’exemple à retenir
Prends un remplaçant dont le bénéfice passe de 100 000 € à 115 000 €. L’écart est de 15 000 €.
L’année suivante, il paie la régularisation sur ces 15 000 €… et un provisionnel relevé sur ces mêmes 15 000 €. Sur cette seule année, l’addition se comporte comme s’il avait gagné 30 000 € de plus.
Côté URSSAF, les cotisations d’un médecin conventionné secteur 1 représentent de l’ordre de 10 % du bénéfice — l’Assurance Maladie prenant en charge une partie des cotisations sur les honoraires conventionnés. L’écart de 15 000 € compté deux fois représente donc environ 3 000 € appelés en plus sur l’année, concentrés sur les échéances qui restent : les mensualités peuvent quasiment doubler d’un mois sur l’autre.
Deux déclinaisons concrètes, parce que le sujet ne concerne pas que la médecine générale :
- Généraliste remplaçante, bénéfice qui passe de 55 000 à 70 000 € : le même mécanisme, environ 3 000 € appelés en plus l’année suivante — sur un semestre, pas sur douze mois.
- Radiologue ou psychiatre remplaçant, bénéfice qui passe de 90 000 à 115 000 € : l’écart de 25 000 € compte double lui aussi, soit de l’ordre de 5 000 € supplémentaires appelés dans l’année.
Et une nuance qui compte : sur ces deux vagues, une seule est un vrai surcoût. La régularisation solde ce que tu devais et n’avais pas versé. Le relèvement du provisionnel, lui, met simplement ton échéancier au niveau de ce que tu gagnes vraiment. Le problème est un problème de trésorerie, pas de taux.
🌊 3. La troisième vague : la CARMF, un an après l’URSSAF
Ta caisse de retraite ne fonctionne pas comme l’URSSAF. Le régime complémentaire vieillesse et l’ASV sont appelés sur tes revenus de l’avant-dernière année (N−2), sans régularisation ultérieure. Concrètement : ta très bonne année n’atteint ta cotisation CARMF complémentaire que deux ans plus tard — soit un an après que l’URSSAF a soldé la sienne. Le détail des trois régimes : tout comprendre sur la CARMF.
Nuance : le régime de base, lui, est bien régularisé (sur les revenus N−2 puis N−1), et les deux premières années d’activité fonctionnent sur une assiette forfaitaire ensuite régularisée. Traduction en trésorerie : une belle année ne produit pas un choc, elle produit une onde de trois ans.
- Année 1 : tu encaisses.
- Année 2 : l’URSSAF régularise et relève.
- Année 3 : la CARMF s’aligne à son tour.
Et 2026 ajoute une couche : la réforme de l’assiette sociale des indépendants est entrée en vigueur. Une assiette unique sert désormais au calcul des cotisations et de la CSG-CRDS : ton revenu professionnel avant déduction des charges sociales, auquel l’URSSAF applique automatiquement un abattement forfaitaire de 26 % (plancher d’environ 846 €, plafond d’environ 62 478 €, calés sur un plafond annuel de la Sécurité sociale de 48 060 € en 2026). En parallèle, les taux CARMF ont augmenté et la CSG-CRDS a baissé : plutôt neutre à légèrement favorable en secteur 1, plutôt défavorable en secteur 2. Tu n’as rien à calculer toi-même — mais tu as tout intérêt à comprendre pourquoi ton échéancier bouge.
🎛️ 4. Reprendre la main : la modulation
Depuis ton espace sur urssaf.fr, tu peux déclarer un revenu estimé pour l’année en cours. L’URSSAF recalcule ton échéancier et t’adresse un appel rectificatif sous une quinzaine de jours. C’est gratuit, ça se fait en ligne, et ça reste possible tant qu’il reste des échéances dans l’année.
Tout le monde y pense pour payer moins quand l’activité ralentit. Presque personne n’y pense pour payer plus tôt quand l’activité s’emballe — alors que c’est précisément ce qui désamorce l’effet ciseaux : tu étales sur douze mois ce qui allait te tomber dessus après ta prochaine déclaration.
Et un point important pour les remplaçants : micro-BNC n’est pas micro-entrepreneur. Le micro-BNC est un régime fiscal (abattement forfaitaire de 34 % sur tes recettes). Le statut de micro-entrepreneur, lui, est fermé aux médecins : les professions médicales sont exclues du régime micro-social. Tu cotises donc sur ton revenu annuel, comme tout indépendant au réel — et la modulation t’est ouverte.
🐷 5. Le réflexe qui rend tout ça indolore
La règle est simple : 30 à 40 % de chaque rétrocession partent sur un compte de provision dès leur arrivée (cotisations + impôt). Ce qui reste sur ton compte courant est ton Super-Net — ce qui te reste vraiment après charges, cotisations et impôt. Quand la double vague arrive, elle est déjà financée. Pour organiser ces comptes : du Super-Net au budget.
Et si la régularisation tombe alors que la trésorerie n’a pas suivi, un échéancier de paiement se demande à l’URSSAF : mieux vaut une demande anticipée qu’un prélèvement rejeté.
🦛 Le Tips Hippodoc
📚 Sources (vérifiées au 20 septembre 2026)
• URSSAF (urssaf.fr) : cotisations provisionnelles sur le dernier revenu connu, régularisation après la déclaration de revenus, modulation sur revenu estimé, délais de paiement.
• Code de la sécurité sociale, art. L131-6-2 (cotisations provisionnelles, régularisation, revenu estimé).
• Réforme de l’assiette sociale : loi de financement de la sécurité sociale pour 2024, art. 18 ; abattement forfaitaire de 26 %, plancher de 1,76 % et plafond de 130 % du plafond annuel de la Sécurité sociale (entreprendre.service-public.gouv.fr).
• Plafond annuel de la Sécurité sociale 2026 : 48 060 € (arrêté du 22 décembre 2025).
• CARMF (carmf.fr), cotisations 2026 : régime de base provisionnel puis régularisé (8,73 % et 1,87 %) ; régime complémentaire à 11,80 % sur les revenus 2024, « sans régularisation ultérieure » ; ASV (part forfaitaire et part d’ajustement sur les revenus 2024, prise en charge aux deux tiers en secteur 1).
• ARAPL : notes d’information sur la réforme de l’assiette sociale des professions libérales.
Cet article donne une information générale et ne constitue pas un conseil personnalisé. Les taux et montants dépendent de ton secteur d’exercice, de ta spécialité et de ta situation. Vérifie ta situation avec ton expert-comptable ou ton AGA.
Questions fréquentes
Qu'est-ce que l'effet ciseaux pour un médecin libéral ?
Pourquoi ma régularisation URSSAF est-elle si élevée ?
Combien coûte l'effet ciseaux, concrètement ?
Comment éviter l'effet ciseaux ?
La CARMF régularise-t-elle comme l'URSSAF ?
Un médecin en micro-BNC peut-il moduler ses cotisations ?
Que faire si je ne peux pas payer ma régularisation ?
Articles connexes
Tout comprendre sur l'URSSAF
8 min de lecture
Tout comprendre sur la CARMF
5 min de lecture
Cotisations sociales vs impôt sur le revenu
4 min de lecture
Calendrier fiscal du remplaçant
5 min de lecture
Du Super-Net au budget : pilote ta vie
3 min de lecture
Médecin remplaçant : bosser 6 mois, vivre 12
8 min de lecture
Prêt à ce que la régul' d'automne ne soit plus une surprise ?
Commencer gratuitementEssai gratuit 30 jours · Sans engagement