
Remplacement régulier : le risque de requalification
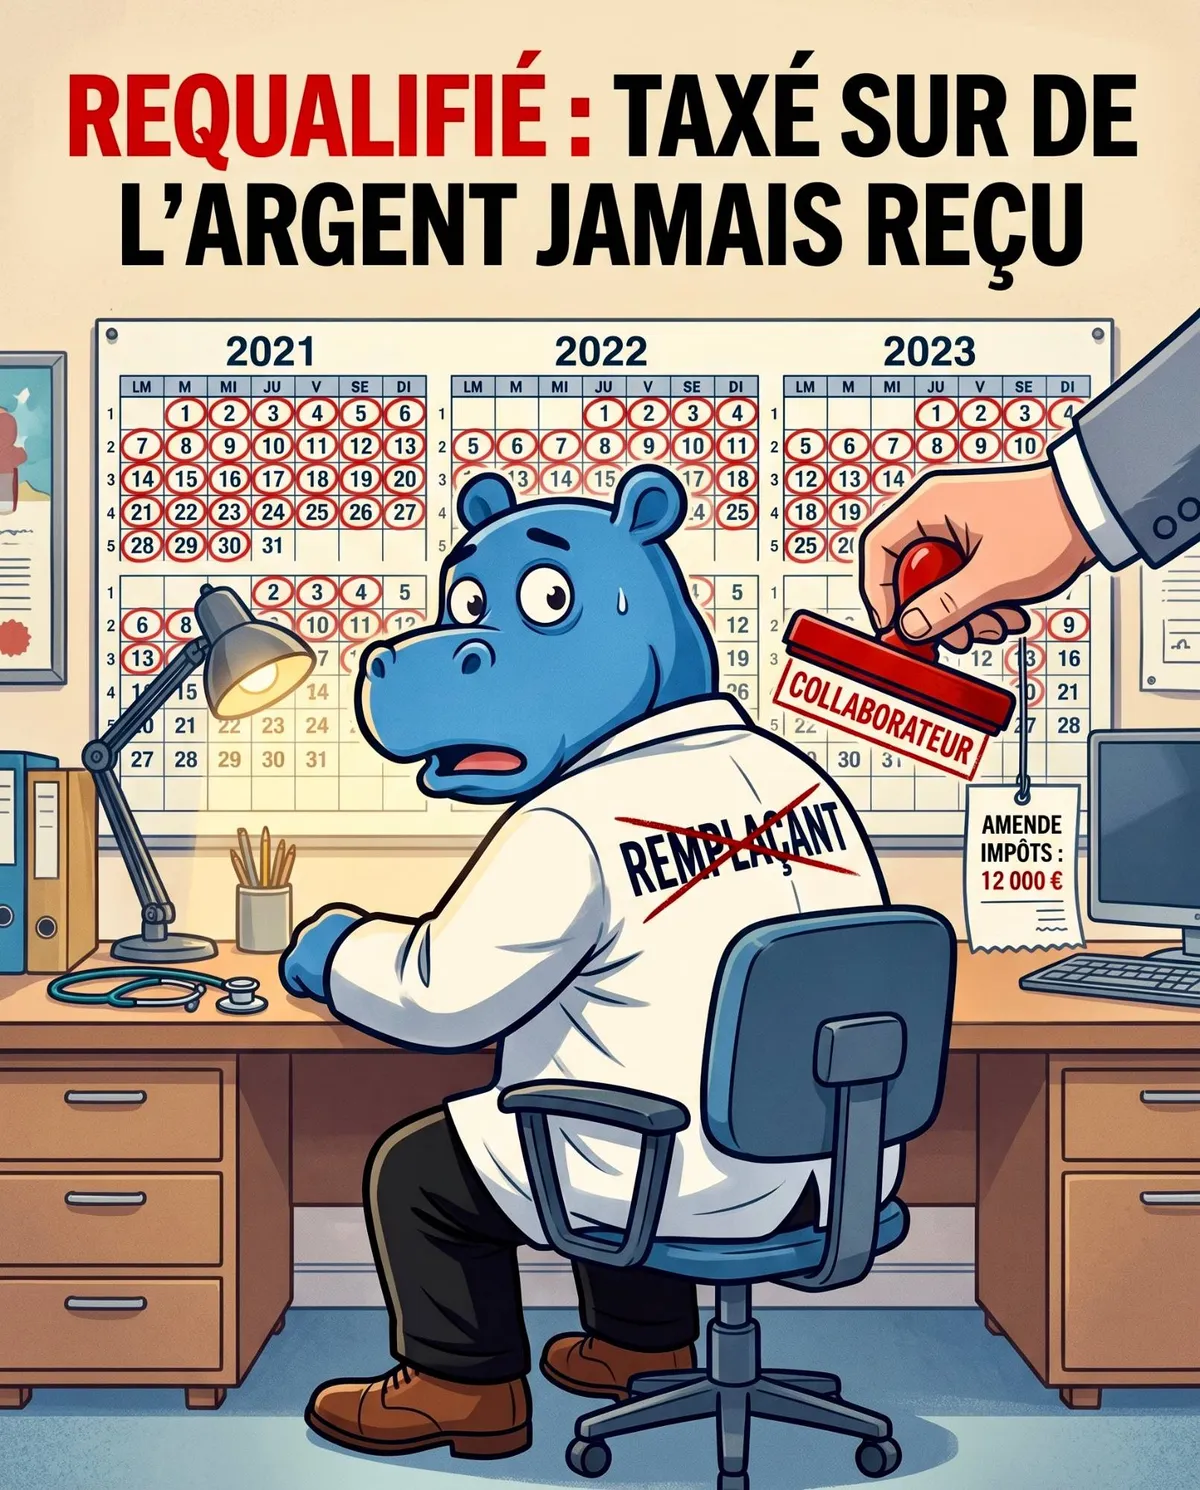
Tu remplaces le même médecin tous les jeudis depuis un an, et tu te demandes si ça peut te retomber dessus. Réponse courte : la requalification d’un remplacement régulier est juridiquement possible. Devant les juges civils, elle a été refusée dans des affaires portant sur 7 ans et même 8 ans et demi de remplacements réguliers — tant que le cadre du remplacement était réellement respecté. Mais le vrai point de vigilance est fiscal, et il a deux faces : la TVA sur la part d’honoraires conservée par le médecin remplacé quand le remplacement n’est plus « occasionnel », et — si tu es en micro-BNC — ton propre impôt, recalculé sur de l’argent que tu n’as jamais touché. On déroule tout, sources à l’appui. ⚖️
🧪 Un cas-type pour comprendre
Cas reconstruit à partir de situations réelles, présenté ici comme un exemple : ce n’est le récit d’aucun confrère en particulier.
Un remplaçant en micro-BNC remplace deux jours fixes par semaine dans le même cabinet, pendant trois ans. Il a tout fait dans les règles : remplacés absents ces jours-là, un contrat par période, chacun transmis au conseil départemental. Un contrôle fiscal vise d’abord le cabinet ; dans la foulée, une proposition de rectification arrive chez lui, motivée par la fréquence des remplacements : pour l’administration, c’était une collaboration. Montant réclamé : environ 12 000 € — sur de l’argent qu’il n’a jamais touché.
Le mécanisme fiscal, lui, est écrit noir sur blanc depuis des années. Généraliste ou spécialiste, voici la règle, ce que la requalification coûte, et les gestes qui te protègent.
🔹 Ce qu’est un remplacement, exactement
Le code de déontologie (article 65, R. 4127-65 du code de la santé publique) pose trois conditions réunies en même temps.
1. Le médecin remplacé est absent. Il doit cesser toute activité médicale pendant la période (dérogation possible du conseil départemental en cas de carence de l’offre de soins, mais c’est l’exception). Le remplacement suppose donc une absence réelle du titulaire — congés, formation, maladie, jour de repos hebdomadaire.
2. C’est temporaire. Tu exerces en lieu et place du médecin absent, avec ta carte CPS et ton nom. Tu ne développes pas ta propre patientèle — c’est ce qui sépare le remplacement de la collaboration.
3. C’est écrit et déclaré. Contrat transmis au conseil départemental avant le début, avec dates et conditions financières.
Il manque une des trois ? Tu n’es plus dans un remplacement, mais dans une collaboration libérale — voire dans une gérance de cabinet, que l’article 89 du code de déontologie (R. 4127-89) interdit sauf autorisation exceptionnelle (décès ou incapacité grave du praticien). C’est la ligne rouge : un « remplacement » où le titulaire n’est jamais absent, ou consulte en même temps que toi, n’est plus un remplacement — c’est un exercice conjoint qui devait prendre une autre forme (collaboration, association, salariat).
📅 Le remplacement régulier n’est pas interdit
La régularité n’est pas illégale en soi : les remplacements réguliers de courte durée sont admis dès lors qu’ils reposent sur un motif précis d’absence (fonctions électives, formation, activité hospitalière…), et des conseils départementaux diffusent un contrat type dédié. Ce que l’Ordre surveille, c’est le basculement vers une gérance de fait ; certains conseils départementaux restreignent d’ailleurs les remplacements réguliers, avec des repères qui varient d’un département à l’autre.
Soyons honnêtes sur la probabilité. La grande majorité des remplacements réguliers ne seront jamais inquiétés. Le risque monte dans deux circonstances : quand le cabinet remplacé est contrôlé (c’est par ricochet que le fisc remonte jusqu’au remplaçant), et quand la régularité dure des années. Il n’existe aucun seuil officiel : selon les départements, les contrats types plafonnent à deux demi-journées par semaine, ou le conseil a longtemps rappelé les articles 65 et 89 au-delà de trois demi-journées fixes.
Les quatre signaux qui attirent l’œil :
🚩 un jour fixe chaque semaine ;
🚩 plusieurs années de suite, vacances comprises ;
🚩 le remplacé présent et actif pendant la période ;
🚩 aucun motif d’absence écrit.
Aucun n’est interdit isolément, et l’administration apprécie au cas par cas — personne ne connaît de seuil chiffré. Mais les quatre ensemble racontent, aux yeux du fisc, une collaboration qui ne dit pas son nom.
🎭 Requalifié en quoi, exactement ?
Quatre scénarios existent, avec des conséquences très différentes :
- Collaboration libérale — la relation relève du statut créé par la loi du 2 août 2005 : tu verses au titulaire une redevance (un loyer pour l’usage de son cabinet) et tu peux te faire une clientèle propre. Conséquences surtout fiscales (voir plus bas).
- Contrat de travail — si un lien de subordination est établi (horaires imposés, directives, intégration à un service organisé), la relation devient salariale, avec cotisations rétroactives à la clé. La Cour de cassation l’a admis dans un cas où la subordination était caractérisée (Cass. soc., 29 janvier 2014, n° 12-26.940).
- Société créée de fait — si vous partagez bénéfices et charges comme de vrais associés, le juge peut considérer que vous étiez associés sans le savoir : chacun devient alors responsable des dettes de l’autre, comme dans une vraie société.
- Sanction ordinale — pour gérance de cabinet prohibée, indépendamment de toute requalification civile ou fiscale.
👨⚖️ Ce que disent réellement les juges
Côté tribunaux civils, c’est plutôt rassurant :
📌 Cour d’appel de Paris, 27 septembre 2012 (n° 11/14734) : 7 ans de remplacements réguliers. Requalification en société créée de fait et en collaboration refusée.
📌 Cour d’appel de Versailles, 18 mai 2020 (n° 18/08007) : 8 ans et demi de remplacements réguliers en imagerie médicale. Requalification refusée — arrêt confirmé par la Cour de cassation le 20 octobre 2021 (n° 20-18.261).
Les critères que les juges examinent, dans les deux sens :
✅ Le titulaire était réellement absent pendant les remplacements.
✅ Le remplaçant organisait librement son activité, sans subordination.
✅ La rémunération passait par une rétrocession d’honoraires classique, sans participation aux bénéfices ni aux charges du cabinet.
✅ Le remplaçant ne développait pas de clientèle propre dans le cabinet.
💸 Ce que la requalification change, concrètement
Les conséquences ne tombent pas sur la même personne selon le volet. Autant être précis.
Côté médecin remplacé : la TVA
La rétrocession que tu perçois reste exonérée de TVA : elle rémunère des soins (art. 261, 4-1° du CGI ; rescrit publié au BOFiP, BOI-RES-TVA-000056), quelle que soit la durée du remplacement. Mais la part que le titulaire conserve (les 10, 20 ou 30 % de retenue) rémunère la mise à disposition du local et du matériel : l’administration la traite comme une prestation de services, soumise à la TVA à 20 %, sauf lorsque le remplacement présente un caractère occasionnel. Tant que le titulaire reste sous la franchise en base — 37 500 € de recettes taxables l’année précédente, 41 250 € en cours d’année — il n’a rien à payer.
Le « caractère occasionnel » n’est pas défini par un seuil chiffré : l’administration et les juges regardent la fréquence, le caractère systématique et les montants en jeu. Un remplacement toutes les semaines, toute l’année, année après année, a peu de chances d’être regardé comme occasionnel.
Dans le cas-type, les remplacés restaient sous le seuil : pour eux, rien ne change. Le redressement, c’est le remplaçant qui le porte. À noter pour les spécialités à plateau technique (imagerie, ophtalmologie, cardiologie) : le cabinet garde mécaniquement une part plus grosse, donc le seuil de TVA arrive bien plus vite.
Côté TVA, donc, respire : tes rétrocessions perçues ne sont pas concernées, et tu n’as aucun seuil à surveiller. Le problème du remplaçant est ailleurs.
Côté remplaçant : l’assiette imposable
Requalifié en collaboration, tu es censé avoir encaissé 100 % de tes honoraires et versé une redevance au titulaire.
- Au régime réel (déclaration 2035) : la redevance est déductible, en « location de matériel et de mobilier ». L’opération est à peu près neutre.
- En micro-BNC : la redevance n’est pas déductible. Elle est réputée couverte par l’abattement forfaitaire de 34 %. Tu déclarerais donc l’intégralité de tes honoraires, abattement dessus, et l’argent reversé au cabinet resterait dans ton assiette imposable.
C’est exactement ce qui arrive au remplaçant du cas-type : rétrocession à 75 %, requalification, et les 25 % conservés par le cabinet traités comme une redevance qu’il aurait « versée » — ajoutés à ses recettes, abattement de 34 %, puis impôt, majorations et intérêts de retard sur trois années. Or le micro-BNC est le régime de la majorité des remplaçants. C’est là que se niche la phrase qui fait mal : imposé sur de l’argent jamais touché.
🧮 Combien ça te coûterait ? (simulation Hippodoc)
Impôt seul, majoration de 10 % et intérêts de retard inclus. Ordres de grandeur.
| Généraliste | Spécialiste | |
|---|---|---|
| Honoraires / an | 70 000 € | 120 000 € |
| Rétrocession | 75 % | 60 % |
| Redevance / an | 17 500 € | 48 000 € |
| Imposable en plus | ≈ 11 500 € | ≈ 31 700 € |
| Rappel | ≈ 12 000 € | ≈ 30 000 € |
Généraliste, deux jours fixes par semaine, 70 000 € d’honoraires par an dans ce cabinet, rétrocession à 75 % : 17 500 € par an requalifiés en redevance, soit 11 500 € de bénéfice imposable ajouté chaque année — ≈ 12 000 € de rappel sur les trois années contrôlées, à une tranche de 30 %.
Spécialiste sur plateau technique, deux demi-journées par semaine, 120 000 € d’honoraires, rétrocession à 60 % : 48 000 € par an requalifiés — ≈ 30 000 € de rappel à 41 %, et le cabinet franchit le seuil de TVA. Pourquoi deux ans et pas trois : avec 120 000 € d’honoraires requalifiés, tu dépasses le plafond du micro-BNC (83 600 €) deux années de suite, donc la troisième année tu bascules d’office au régime réel — où la redevance, elle, se déduit.
Dans les deux cas, les cotisations sociales peuvent suivre.
🛡️ Te protéger : trois gestes — et une vérité
1. Casse la régularité. Le fisc regarde le nombre et la fréquence : un jour fixe chaque semaine, année après année, pèse plus lourd que dix contrats bien remplis. Alterner, espacer, documenter les vraies absences.
2. Le motif de l’absence, écrit noir sur blanc. Des conseils départementaux diffusent un contrat type « remplacement régulier et de courte durée », avec un champ pour le motif : formation, fonction élective, activité hospitalière, temps partiel choisi. Remplis-le. C’est nécessaire — le cas-type montre que ce n’est pas suffisant.
3. Si c’est structurel, change de statut. Un jour par semaine dans le même cabinet, à l’année, c’est le format d’une collaboration libérale ou d’un assistanat, pas d’un remplacement. Prendre le bon contrat coûte moins cher qu’une requalification — à condition de faire le calcul micro-BNC / déclaration contrôlée avant : en collaboration, la redevance ne se déduit qu’au réel.
La checklist du remplacement régulier
☑️ Un contrat écrit par période de remplacement, transmis au conseil départemental de l’Ordre — pas de remplacement « sur parole ».
☑️ Une absence réelle et documentable du titulaire pour chaque jour remplacé : congés, formation, activité extérieure. En cas de contrôle, c’est la première chose regardée.
☑️ Une rétrocession classique (pourcentage des honoraires), sans participation aux charges fixes ni aux bénéfices du cabinet.
☑️ Ton indépendance d’organisation : tes horaires dans le cadre de l’absence, tes prescriptions, ta responsabilité (RCP à jour).
☑️ Tes justificatifs conservés : contrats, attestations de remplacement avec dates et lieux, relevés de rétrocessions, agenda corroborant les périodes. Ce dossier sert aussi pour tes frais professionnels.
☑️ Côté remplacé : si les remplacements ne sont plus occasionnels, la part conservée doit être examinée au regard de la TVA — un point à évoquer ensemble, idéalement avec son expert-comptable.
🤝 Quand (et comment) passer en collaboration
Trois signes qu’il est temps de changer de cadre :
- Le titulaire consulte en même temps que toi — il n’y a plus d’absence à couvrir.
- La régularité est installée sans lien avec de vraies absences (le « remplacement » est devenu un jour de travail supplémentaire du cabinet).
- Tu veux développer une clientèle propre et t’ancrer dans le cabinet.
La collaboration libérale (loi n° 2005-882 du 2 août 2005, art. 18) est le statut prévu pour cette situation : tu exerces en ton nom, tu peux te constituer une patientèle personnelle, et tu verses au titulaire une redevance pour l’usage du cabinet. Un contrat type est disponible auprès du Conseil national de l’Ordre des médecins, et le contrat doit être communiqué à ton conseil départemental. À savoir : la redevance de collaboration est, elle, soumise à la TVA chez le titulaire (avec la même dispense sous 37 500 € que ci-dessus), et elle ne se déduit chez toi qu’au régime réel — deux points à chiffrer ensemble avant de signer.
Pour comparer l’ensemble des statuts possibles, voir les 8 modes d’exercice du médecin remplaçant.
📬 Si le courrier arrive
Une proposition de rectification n’est pas une condamnation. Ne paie pas sans répondre : elle se conteste par écrit, dans le délai indiqué.
Rassemble ton dossier : contrats, avis du conseil, justificatifs d’absence du titulaire, relevés bancaires — et vérifie que les montants retenus par l’administration correspondent bien aux virements que tu as réellement reçus.
Fais-toi accompagner : les syndicats aident, y compris les non-adhérents ; ta protection juridique (RCP, mais aussi assurance auto, habitation ou carte bancaire) peut prendre en charge un avocat ; pour les gros enjeux, avocat fiscaliste.
Une piste à faire vérifier par un comptable : demander le régime réel pour les années redressées, là où une redevance se déduit. L’option pour le réel se prend normalement dans les délais de déclaration : l’obtenir après coup n’a rien d’automatique — mais ça se calcule.
✅ En résumé
Ce n’est pas le contrat qui te protège, même validé par l’Ordre. C’est le rythme : des remplacements qui restent occasionnels, un motif écrit, et — si le besoin est structurel — le bon statut dès le départ.
🦛 Le Tips Hippodoc
📚 Sources (vérifiées au 20 septembre 2026)
• Code de la santé publique, art. R.4127-65 (remplacement) et R.4127-89 (interdiction de gérance) — Légifrance, CNOM.
• Loi n° 2005-882 du 2 août 2005, art. 18 (collaboration libérale) ; contrats types du CNOM (conseil-national.medecin.fr) ; contrats types de remplacement régulier et position sur les remplacements fixes publiés par des conseils départementaux de l’Ordre (notamment Loire-Atlantique, 28 mai 2025).
• CA Paris, 27 septembre 2012, n° 11/14734 ; CA Versailles, 18 mai 2020, n° 18/08007 ; Cass., 20 octobre 2021, n° 20-18.261 ; Cass. soc., 29 janvier 2014, n° 12-26.940.
• BOFiP : rescrit BOI-RES-TVA-000056 (TVA des rétrocessions en remplacement, caractère occasionnel) et BOI-TVA-CHAMP-30-10-20-10 (professions médicales).
• Franchise en base 2026 : CGI, art. 293 B (37 500 € / 41 250 €) ; abrogation du seuil unique de 25 000 € par la loi n° 2025-1044 du 3 novembre 2025.
• Micro-BNC : CGI, art. 102 ter (abattement de 34 % réputé couvrir toutes les charges, plafond de 83 600 € pour 2026-2028, sortie après deux années de dépassement) ; redevance de collaboration déductible au réel, déclaration 2035.
• Simulation : barème 2026 de l’impôt sur le revenu, majoration de 10 % pour insuffisance de déclaration (CGI, art. 1758 A) et intérêts de retard de 0,20 % par mois (CGI, art. 1727), hors cotisations sociales.
Information générale à jour en septembre 2026, pour les médecins remplaçants et internes, en médecine générale comme en spécialité. L’appréciation du caractère occasionnel d’un remplacement relève des faits : rien ici ne remplace l’avis de ton comptable, de ton conseil départemental de l’Ordre ou d’un avocat fiscaliste.
Questions fréquentes
Un remplacement régulier peut-il être requalifié en collaboration ?
Quels sont les risques si mon remplacement est requalifié ?
Pourquoi un remplaçant en micro-BNC peut-il être imposé sur de l'argent qu'il n'a pas touché ?
Un contrat validé par l'Ordre protège-t-il d'un redressement fiscal ?
Le seuil de TVA de 37 500 € sur les rétrocessions s'apprécie-t-il par remplaçant ou cumulé ?
Combien de temps peut-on remplacer le même médecin ?
Que faire si je reçois une proposition de rectification ?
Quand faut-il passer du remplacement à la collaboration libérale ?
Articles connexes
Contrat de remplacement : checklist
2 min de lecture
Micro-BNC ou réel : le choix du remplaçant
6 min de lecture
Médecin remplaçant : les 8 statuts clés
6 min de lecture
Rétrocession d'honoraires : 70, 80 ou 90 % ?
8 min de lecture
Les 7 pièges du début en remplacement
5 min de lecture
T'as remplacé, t'as facturé
2 min de lecture