
Prévoyance : Madelin ou pas Madelin ?
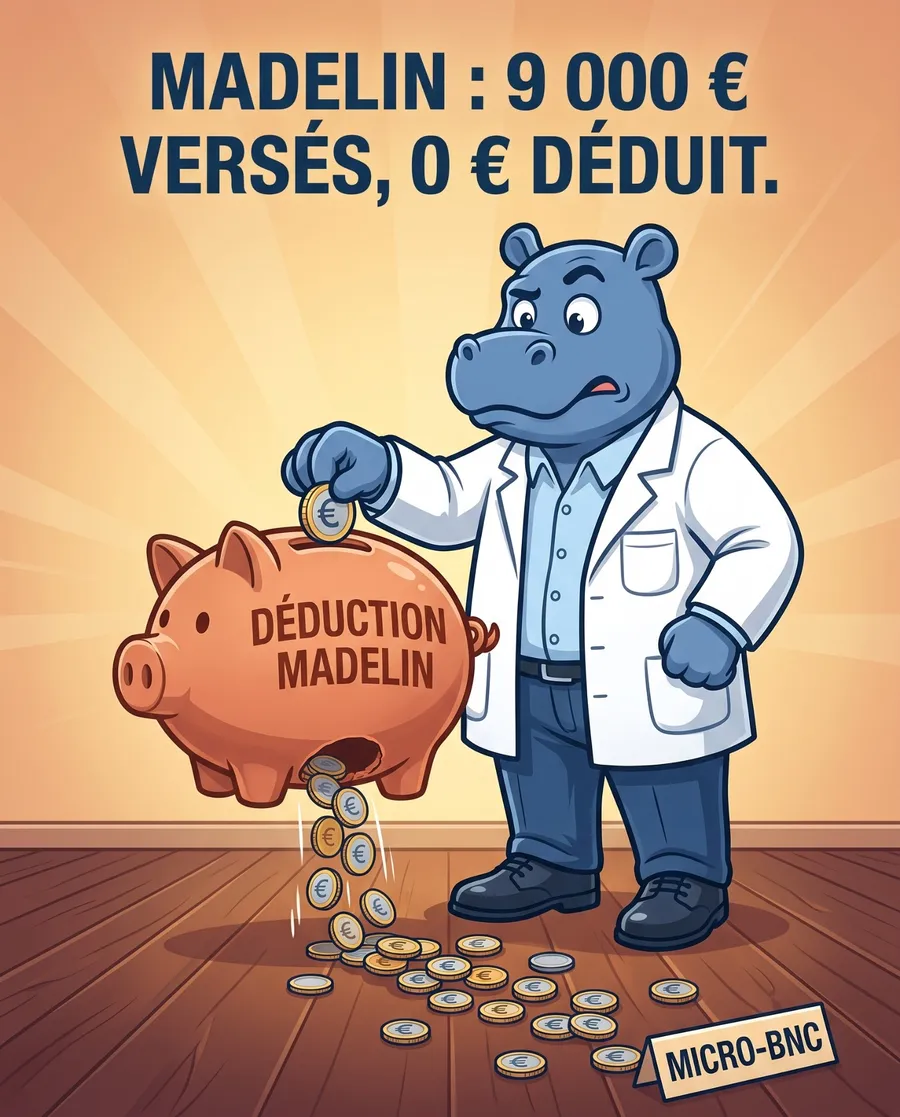
Un cas fréquent chez les remplaçants. À la signature de la prévoyance, on te propose l’option « loi Madelin » : « prends-la, ça se déduit ». Tu coches. Cinq ans plus tard, tu as versé 9 000 € de cotisations. Et tu n’en as déduit aucun euro, parce que tu déclares en micro-BNC, le régime par défaut, où rien ne se déduit. (Chiffres illustratifs.)
Ce n’est pas une arnaque. C’est une option fiscale qui ne rapporte qu’au réel, cochée par quelqu’un qui n’y est pas. Pour choisir en connaissance de cause, il faut trois notions de base.
⏱️ Les bases en trente secondes
La prévoyance, c’est le contrat qui remplace ton revenu si tu ne peux plus exercer : des indemnités pendant un arrêt de travail, une rente en cas d’invalidité, souvent un capital en cas de décès. Elle complète deux filets obligatoires. L’Assurance maladie verse des indemnités journalières du 4ᵉ au 90ᵉ jour d’arrêt, à condition d’avoir 12 mois d’affiliation continue en libéral (jusqu’à 197,51 € bruts par jour en 2026). La CARMF, ta caisse de retraite et de prévoyance, prend le relais à partir du 91ᵉ jour d’arrêt total, entre 65,84 € et 197,51 € par jour selon tes revenus, pour 36 mois au maximum, à condition d’être à jour de tes cotisations.
Madelin n’est ni un assureur ni un type de garantie : c’est une option fiscale (article 154 bis du code général des impôts) attachée à ton contrat de prévoyance ou de mutuelle. Au réel, elle te permet de déduire tes cotisations de ton revenu imposable. Ce que ça te rend dépend de ta tranche d’imposition, c’est-à-dire le taux appliqué à tes derniers euros gagnés : 0, 11, 30, 41 ou 45 %. (Le « Madelin retraite », lui, n’accepte plus de nouvelles adhésions depuis octobre 2020 : c’est aujourd’hui le PER.)
Micro-BNC ou réel. Le micro-BNC s’applique par défaut si tes recettes de l’une des deux années précédentes n’ont pas dépassé 83 600 € : tu es imposé sur 66 % de tes recettes, les 34 % restants couvrent forfaitairement toutes tes charges. Au réel (la déclaration contrôlée), tu déduis tes vraies charges une par une, sur une déclaration 2035. Le test le plus simple : si tu remplis une 2035 chaque printemps, tu es au réel. Sinon, tu es en micro-BNC (comment choisir entre les deux).
⚖️ La règle : trois situations, trois logiques
1. Madelin, au réel. Ta cotisation se déduit chaque année, dans un plafond : 3,75 % de ton bénéfice (avant ces cotisations) plus 3 364 € (7 % du plafond de la sécurité sociale 2026), sans dépasser 11 534 €. Ce plafond est commun à ta prévoyance et à ta mutuelle Madelin. En contrepartie, si tu t’arrêtes, tes indemnités sont imposables : dans tes bénéfices si ton activité continue, comme une pension si tu cesses. Elles le restent même en cas d’affection de longue durée (ALD), contrairement aux indemnités de l’Assurance maladie. Et, hors ALD, elles sont soumises à cotisations sociales.
2. Madelin, en micro-BNC. Rien ne se déduit : l’abattement de 34 % couvre déjà tes charges. Le cadre Madelin garde pourtant ses contraintes. Depuis tes revenus 2025, tes indemnités Madelin (hors ALD) sont soumises à cotisations URSSAF (l’organisme qui encaisse tes cotisations sociales) même en micro-BNC, après un abattement de 26 %. Côté impôt, le principe est que les prestations d’un contrat Madelin sont imposables, mais aucun texte officiel ne détaille leur traitement en micro-BNC. Au mieux neutre, au pire coûteux : l’option ne te rapporte rien.
3. Hors Madelin. Contrat individuel, cotisations jamais déduites. Tes indemnités ne supportent pas de cotisations sociales, puisque la règle ne vise que les contrats Madelin. Côté impôt, on lit souvent qu’elles sont exonérées, puisque les cotisations n’ont jamais été déduites. Aucun texte ne le prévoit pour un libéral : cette exclusion n’existe officiellement que pour les salariés, et la doctrine fiscale range les indemnités journalières d’un indépendant dans ses résultats imposables. En 2024, une cour administrative d’appel a d’ailleurs validé l’imposition d’indemnités versées par un contrat de prévoyance hors Madelin, souscrit via la société d’un indépendant, en refusant de lui appliquer la règle des salariés (CAA Nantes, 19 mars 2024, n° 23NT02189). C’est la zone la plus floue : garde l’attestation de ton assureur et fais valider le traitement par ton comptable. Un contrat « frais généraux », qui rembourse tes charges fixes, obéit lui aussi à d’autres règles.
🧾 Ce qu’on ne te dit pas : tes cotisations sociales
Tu liras encore que le Madelin fait baisser « l’impôt et les cotisations ». La seconde moitié est fausse, et ce n’est pas nouveau : ta cotisation Madelin n’est pas déduite du revenu qui sert de base à l’URSSAF et à la CARMF. Elle ne réduit que ton impôt sur le revenu.
La réforme de l’assiette sociale des indépendants, appliquée à tes revenus 2025 déclarés en 2026, a changé autre chose. Tes cotisations sociales obligatoires ne se déduisent plus de ta base de cotisations (elles restent déductibles de ton impôt au réel) : un abattement forfaitaire de 26 % les remplace. Et, nouveauté pour le micro-BNC, les indemnités de ton contrat Madelin sont désormais soumises à cotisations, comme elles l’étaient déjà au réel via ton bénéfice. Celles d’un contrat hors Madelin, non.
Si tu es au RSPM, le dispositif simplifié réservé aux remplaçants exclusifs (jusqu’à 19 000 € de rétrocessions par an), tes cotisations sont calculées directement sur tes rétrocessions et tu n’es pas concerné par la déclaration de revenus à l’URSSAF ; ta déclaration d’impôt, elle, reste due. Le traitement des indemnités Madelin n’y est pas documenté : pose la question à l’URSSAF.
📋 Le jour où tu touches des indemnités : où les déclarer
Une indemnité mal rangée, c’est des cotisations payées deux fois, ou un redressement quelques années plus tard. Voici qui paie quoi, et où ça se déclare.
| Qui te verse l’indemnité | Impôt | Cotisations | Où la déclarer |
|---|---|---|---|
| CPAM, micro-BNC | Non | Oui | DSDX (pré-rempli) |
| CPAM, réel | Oui | Oui | Gains divers, ligne DB, DSDX |
| Contrat Madelin, hors ALD | Oui | Oui | Gains divers (réel), DSCZ |
| Contrat Madelin, en ALD | Oui | Non | Gains divers (réel) |
| CARMF (dès le 91ᵉ jour) | Oui | Non | Gains divers ou 5HQ, puis DSCI ou ligne DB |
| Sécurité sociale, en ALD | Non | Non | Nulle part |
| Contrat hors Madelin | Discuté | Non | Avis de ton comptable |
« Gains divers » = la ligne AF de ta 2035, au régime réel. « 5HQ » = tes recettes, en micro-BNC. La ligne DB (cadre 8 de la 2035-B) sert à retirer un montant du « revenu brut social », la base de tes cotisations au réel. DSDX, DSCZ et DSCI sont des cases du volet social de ta déclaration de revenus.
- CPAM : au réel, les indemnités vont en gains divers, puis en ligne DB pour ne pas être comptées deux fois, l’URSSAF les reprenant via la case DSDX, pré-remplie par la CPAM. En micro-BNC, elles ne s’ajoutent pas à tes recettes déclarées en 5HQ ; seule la case DSDX compte. Vérifie-la avec ton relevé annuel sur ameli : c’est le brut, avant CSG-CRDS.
- Madelin : côté cotisations, en DSCZ (déclarant 1) ou DSDZ (déclarant 2), pour leur montant brut, réel comme micro. Au réel, en gains divers et en ligne DB. En micro-BNC, les textes ne disent pas où les placer côté impôt : fais valider par ton comptable pour qu’elles ne soient pas comptées deux fois.
- CARMF : imposables comme ton activité (gains divers au réel, recettes 5HQ en micro-BNC), mais hors cotisations. Il faut donc les retirer de l’assiette : case DSCI en micro-BNC, ligne DB au réel. Surtout pas en DSCZ : ce serait payer des cotisations sur un revenu qui en est exonéré.
Le détail de chaque case est dans le guide des déclarations, et le cas des congés maternité et paternité dans notre fiche dédiée.
🧭 Ton cas en 2 questions
- Tu remplis une 2035 chaque année ? Non : tu es en micro-BNC. Le Madelin ne te fait rien déduire. Pour un nouveau contrat, le hors Madelin est le choix le plus sûr, sauf si tu prévois de passer au réel bientôt, car le cadre suit le contrat.
- Oui : ta tranche est à 30 % ou plus, et devrait le rester ? Le Madelin reste en général intéressant. Sinon, le gain est faible ou incertain : pense à tes revenus des prochaines années.
Soyons honnêtes : ce test oriente, il ne tranche pas. Au réel, compte aussi les cotisations sur tes indemnités si tu t’arrêtes longtemps.
💶 En euros : même cotisation, trois économies
Prends 1 800 € de cotisation par an pendant 5 ans, soit 9 000 €. L’impôt sur le revenu économisé grâce à la déduction :
| Profil | Régime | Tranche | Impôt économisé |
|---|---|---|---|
| Remplaçant en médecine générale | Micro-BNC | — | 0 € |
| Remplaçante en médecine générale | Réel | 30 % | 2 700 € |
| Remplaçant radiologue | Réel | 41 % | 3 690 € |
Ce n’est pas la spécialité qui décide : c’est ton régime et ta tranche. Un psychiatre en micro-BNC économise 0 €, une généraliste au réel à 41 % économise autant que le radiologue.
En face, si tu t’arrêtes, tes indemnités Madelin sont imposées au réel et, hors ALD, soumises à cotisations. Plus l’arrêt est long, plus ton avantage fond. Pendant un arrêt, ta tranche baisse souvent, ce qui joue plutôt en faveur du Madelin : raison de plus pour faire le calcul sur ton cas.
🩺 L’astuce : la mutuelle, c’est l’inverse
Un contrat où le Madelin gagne en général, au réel : la complémentaire santé. Les remboursements de frais de soins ne sont jamais imposables. La déduction n’a donc aucune contrepartie à la sortie. Elle partage simplement le même plafond que ta prévoyance. En micro-BNC, en revanche, cela ne change rien.
🎯 L’autre astuce : choisis le bon montant d’indemnités
Le montant d’indemnités que tu choisis à la signature n’a pas la même valeur selon le cadre. En Madelin, c’est un brut : il sera imposé au réel et, hors ALD, soumis à cotisations. Hors Madelin, il arrive net de cotisations sociales (côté impôt, voir plus haut). Pour garantir le même revenu pendant un arrêt, il faut donc s’assurer pour un montant plus élevé en Madelin, et la cotisation grimpe d’autant. À l’inverse, hors Madelin, tu peux viser un peu plus bas et payer moins. Compare toujours les devis à revenu net garanti égal, jamais à montant affiché égal.
✅ Trois gestes
1. Vérifie ton cadre. « Loi Madelin » ou « 154 bis » dans ton contrat, attestation fiscale annuelle : tu es en Madelin.
2. Refais le point avant l’échéance. Vérifie ton préavis de résiliation (souvent deux mois). En micro-BNC, demande d’abord à ton assureur si ton contrat actuel peut passer hors Madelin : chez certains assureurs, c’est possible sans changer ni les garanties ni le prix, avec effet au 1er janvier suivant. Fais la demande avant la fin de l’année, et sache qu’un arrêt déjà en cours reste traité selon l’ancien cadre. Sinon, demande s’il existe une version hors Madelin, à quel prix et avec quelles formalités. Regarde aussi ce que le passage au réel changerait pour toi : c’est parfois la meilleure réponse.
3. Ne résilie jamais avant d’être accepté ailleurs. Un nouveau contrat, c’est un nouveau questionnaire de santé, des exclusions possibles pour ce qui t’est arrivé depuis, des délais d’attente et un tarif calculé sur ton âge d’aujourd’hui. Garde l’ancien jusqu’à l’accord écrit du nouveau, sans exclusion gênante, et jusqu’à la fin de ses délais d’attente.
📌 En résumé
Le Madelin échange une économie d’impôt certaine contre un coût possible le jour où tu t’arrêtes. Au réel, avec une tranche élevée, l’échange est en général favorable. En micro-BNC, il n’y a pas d’économie, seulement les contraintes. Et dans tous les cas, il ne fait pas baisser tes cotisations sociales.
🦛 Le Tips Hippodoc
📚 Sources (vérifiées au 5 octobre 2026)
• Option Madelin : article 154 bis du code général des impôts. Plafond de déduction prévoyance et santé (3,75 % du bénéfice + 7 % du plafond de la sécurité sociale, limité à 3 % de 8 fois ce plafond, commun à la prévoyance et à la santé) : BOFiP BOI-BIC-CHG-40-50-40-20, § 90, et BOI-BNC-BASE-40-60-50-20 ; plafond de la sécurité sociale 2026 (48 060 €) : arrêté du 22 décembre 2025.
• Imposition des prestations Madelin, déduction plafonnée « sans incidence », remboursements de soins exonérés : BOFiP BOI-BNC-BASE-40-60-50-30, § 10 et 70.
• Indemnités journalières dans les résultats imposables, exonération limitée aux IJ de sécurité sociale en ALD (CGI, art. 154 bis A) : BOFiP BOI-BNC-CHAMP-10-10-20-30, § 200 ; indemnités Madelin imposables y compris en ALD : réponse ministérielle n° 27956, JO AN du 1er septembre 2020.
• Contrat hors Madelin : exclusion du revenu imposable réservée aux salariés (BOFiP BOI-RSA-CHAMP-20-30-20, § 230) ; CAA Nantes, 19 mars 2024, n° 23NT02189.
• Micro-BNC : seuil de 83 600 € pour 2026 à 2028 (BOFiP BOI-BAREME-000044, § 50), abattement de 34 % (BOI-BNC-DECLA-20-20).
• Madelin retraite fermé aux nouvelles adhésions au 1er octobre 2020 : ordonnance n° 2019-766 du 24 juillet 2019, art. 8, prise en application de la loi PACTE.
• Réforme de l’assiette sociale (abattement de 26 %, cotisations Madelin non déduites, indemnités Madelin hors ALD soumises à cotisations y compris en micro-BNC, cases DSCZ et DSCI) : code de la sécurité sociale, art. L131-6 et L136-3 (loi n° 2023-1250 du 26 décembre 2023) ; guide Urssaf de déclaration des revenus 2025 des PAMC ; notice 2041-DRI PAMC, impots.gouv.fr.
• IJ CPAM en micro-BNC (hors recettes) et au réel (dans le bénéfice) : brochure pratique de l’impôt sur le revenu 2026 ; ligne DB du cadre 8 : notice 2035 (2026).
• Indemnités journalières du professionnel libéral (4ᵉ jour, 12 mois d’affiliation, 90 jours, 197,51 € au 1er janvier 2026) : ameli.fr. Indemnités de la CARMF (91ᵉ jour, 65,84 € à 197,51 €, 36 mois, à jour des cotisations) : carmf.fr.
Information générale, à jour au 5 octobre 2026. Chaque situation est unique : vois avec ton comptable ou ton assureur avant de modifier un contrat.
Questions fréquentes
L'option Madelin est-elle intéressante en micro-BNC ?
Combien peut-on déduire en prévoyance Madelin en 2026 ?
Le Madelin fait-il baisser mes cotisations URSSAF et CARMF ?
Si je ne déduis pas mes cotisations Madelin, mes indemnités seront-elles exonérées ?
Les indemnités Madelin sont-elles imposables en cas d'ALD ?
Les indemnités d'un contrat hors Madelin sont-elles imposables ?
Comment savoir si mon contrat de prévoyance est Madelin ?
Articles connexes
Micro-BNC ou réel : le choix du remplaçant
6 min de lecture
CARMF : cotisations 2026 du médecin remplaçant
7 min de lecture
Congé maternité remplaçante : droits et chiffres 2026
18 min de lecture
Déclaration 2035 du médecin remplaçant
7 min de lecture
Frais pros du médecin libéral 2026
22 min de lecture
Tout comprendre sur l'URSSAF
8 min de lecture